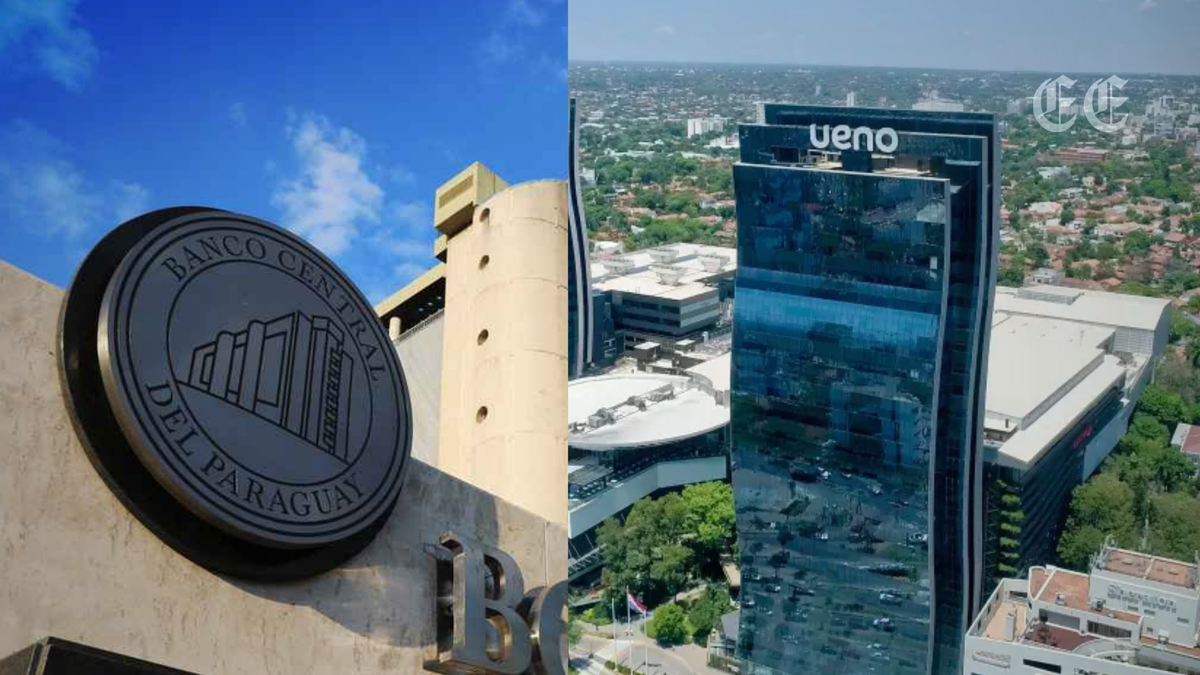
El sistema financiero paraguayo registró un hecho relevante tras la decisión oficial adoptada por la máxima autoridad monetaria del país. El Banco Central del Paraguay (BCP) dispuso formalmente la resolución de Ueno Bank, una entidad financiera de gran magnitud en el mercado nacional que contaba con casi 3 millones de clientes, depósitos por más de 2.800 millones de dólares y una gestión que administraba cerca de 850 millones de dólares pertenecientes a fondos públicos.
La medida fue oficializada el 3 de noviembre de 2026 mediante la notificación del inicio del procedimiento de resolución de la entidad bancaria, según citaron fuentes informativas como El Cronista y La Nación (PY). El origen de la determinación adoptada por los reguladores paraguayos se sitúa meses atrás, cuando el órgano regulador detectó serias inconsistencias en la administración del riesgo crediticio de la institución bancaria.
Origen de las investigaciones y créditos a empresas vinculadas
El proceso de fiscalización comenzó formalmente en junio de 2026, momento en el que el Banco Central del Paraguay inició un exhaustivo análisis focalizado en las operaciones de préstamos dirigidos a firmas corporativas que mantenían relación con el grupo que controlaba Ueno Bank. Durante las fases preliminares de inspección, las autoridades identificaron que diversas vinculaciones financieras no resultaban evidentes en los registros societarios convencionales de las compañías beneficiadas.
Frente a la complejidad de la estructura corporativa, los supervisores del sistema financiero tuvieron que llevar a cabo una labor de seguimiento detallado sobre el recorrido del dinero para lograr identificar con exactitud las conexiones entre la entidad prestamista y los receptores finales del crédito. Esta metodología permitió documentar el otogamiento sistemático de financiamiento hacia empresas vinculadas a sus propios dueños, sobrepasando los estándares contables y regulatorios habitualmente previstos por la norma.
Con el transcurso de las indagaciones, las autoridades supervisoras constataron que la situación interna del banco presentaba un nivel de gravedad superior al estimado inicialmente. La revisión integral de la cartera crediticia obligó al organismo de control a exigir a la institución bancaria la constitución de previsiones adicionales por riesgo crediticio por un valor aproximado de 1,62 billones de guaraníes. En términos técnicos, aunque una previsión contable no equivale de forma obligatoria ni necesaria a una pérdida definitiva, su exigencia reflejó un severo deterioro en la calidad de los activos sostenidos por la entidad.
Alteración del encaje legal y desplome de los indicadores de solvencia
Junto al compromiso detectado en la cartera de créditos, la documentación judicial del caso reveló irregularidades de severo impacto en los activos de cobertura obligatoria. Según consta en los antecedentes de la causa, Ueno Bank habría utilizado indebidamente cerca de 70 millones de dólares de su encaje legal, el cual constituye una reserva obligatoria sobre los depósitos que toda entidad financiera está en el deber de mantener inmovilizada para resguardar la estabilidad operativa.
La extracción desautorizada de estos fondos de reserva derivó en un acentuado deterioro de la liquidez de la firma. La suma de las provisiones exigidas y la disminución del volumen de reserva impactó negativamente de manera directa en la estructura patrimonial de la institución. En consecuencia, el índice de solvencia de Ueno Bank registró una drástica caída que lo ubicó por debajo de la mitad del mínimo exigido por la regulación bancaria vigente en el territorio paraguayo. Ante la imposibilidad de mantener los márgenes de solvencia requeridos para operar con normalidad, la bancacentral procedió a la resolución de la entidad.
Frente al escenario generado en el público, el Banco Central del Paraguay aclaró públicamente que el procedimiento aplicado sobre Ueno Bank responde a un caso puntual dentro del mercado, descartando que se trate de una crisis generalizada en el resto del sistema financiero nacional.
Cobertura del Fondo de Garantía y lecciones del caso
La activación del procedimiento de resolución bancaria encendió las alarmas de los casi 3 millones de clientes sobre el destino de los capitales depositados. En Paraguay, la legislación financiera estipula la protección mediante el Fondo de Garantía de Depósitos, un esquema de cobertura legal que resguarda a las personas físicas y jurídicas hasta por un monto de 228,3 millones de guaraníes por depositante y por entidad.
Aquellos saldos que excedan la cifra estipulada por el límite del seguro quedan supeditados a los mecanismos de recuperación normados dentro de la resolución de la entidad, los cuales no implican una devolución inmediata ni una recuperación total de las sumas restantes.
El caso de Ueno Bank pone de manifiesto que otorgar créditos a firmas vinculadas no constituye en sí mismo el problema central, sino la afectación del balance cuando dichas transacciones incumplen los límites regulatorios, deterioran la calidad de los activos y comprometen el patrimonio. El acontecimiento demuestra finalmente que para evaluar la solidez de una entidad bancaria no alcanza con mirar la cantidad de clientes o la suma de depósitos captados, sino que es imprescindible verificar la calidad de sus operaciones y su solvencia patrimonial.